Signaux
IonQ : +336 % au 3e trimestre 2026, dont 48 % du chiffre d'affaires vient de la fonderie rachetée
IonQ a publié le 5 novembre 2026 un chiffre d'affaires de 173,8 M$ pour le 3e trimestre, contre 39,9 M$ un an plus tôt (+336 %). L'entreprise relève sa prévision annuelle à 505 à 515 M$, ce qui implique 186 à 196 M$ au 4e trimestre. Elle annonce 1,2 Md$ de carnet de commandes (obligations de performance restantes), qui intègre SkyWater et des contrats dont le financement n'est pas encore alloué.
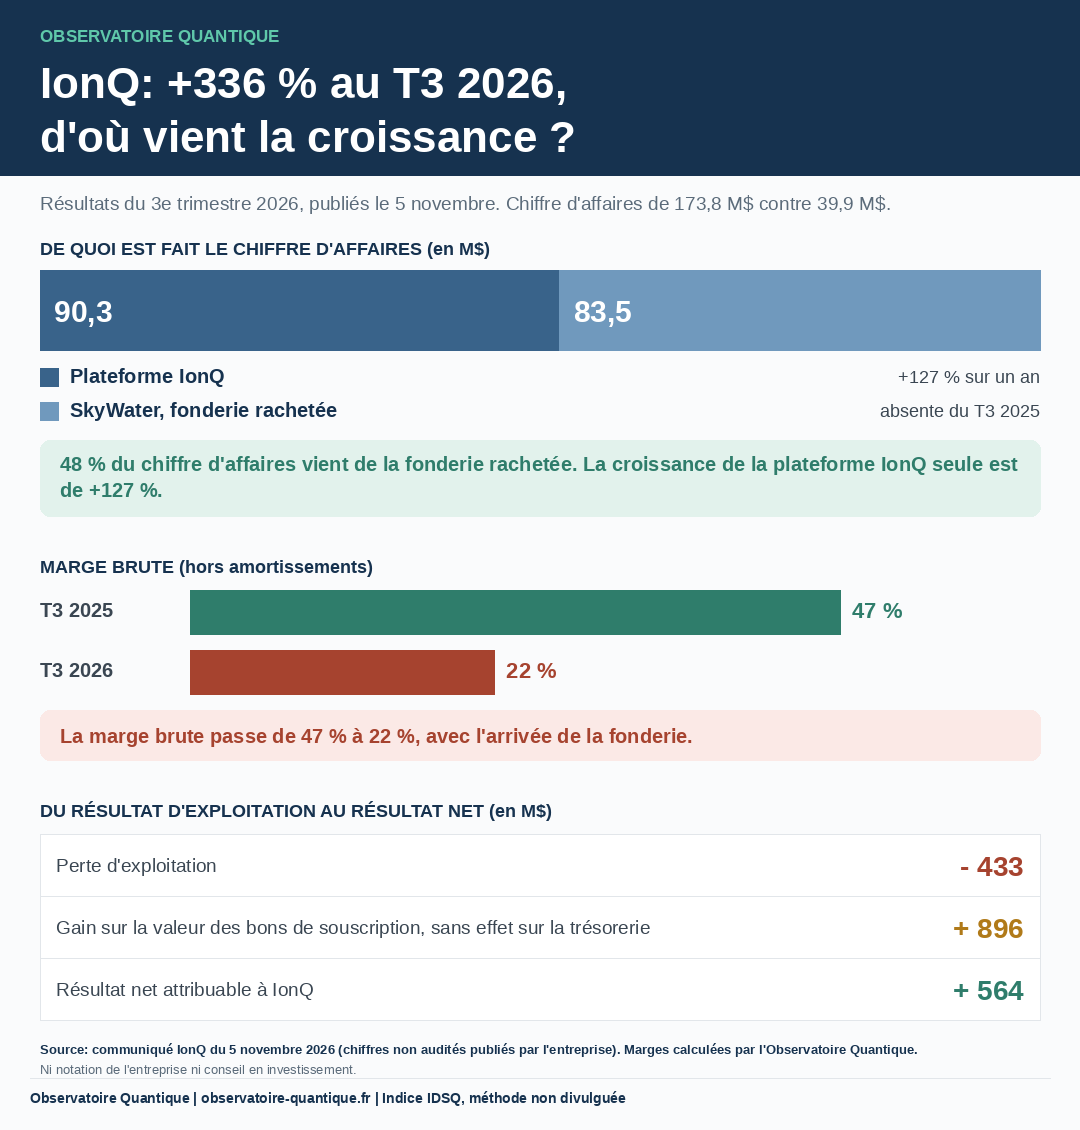
Le chiffre se compose de 90,3 M$ pour la plateforme IonQ (+127 % sur un an) et de 83,5 M$ pour SkyWater, la fonderie rachetée. Cette dernière pèse 48 % du total et n'existait pas dans les comptes du 3e trimestre 2025. Elle n'est consolidée que depuis la finalisation de l'opération le 31 juillet, soit deux mois : la croissance de +336 % est donc en grande partie externe, la lecture organique étant celle de la plateforme (+127 %). Elle n'est consolidée que depuis la finalisation de l'opération le 31 juillet, soit deux mois : la croissance de +336 % est donc en grande partie externe, la lecture organique étant celle de la plateforme (+127 %). Le coût des ventes, hors amortissements, passe de 53 % à 78 % du chiffre d'affaires : la marge brute ainsi calculée tombe d'environ 47 % à environ 22 %.
La perte d'exploitation est de 433 M$ (169 M$ un an plus tôt) et l'EBITDA ajusté de moins 133,6 M$. Le résultat net attribuable à IonQ est pourtant de plus 564 M$, porté par un gain de 896 M$ sur la valeur des bons de souscription, sans effet sur la trésorerie. La trésorerie et les placements sont de 1,7 Md$ au 30 septembre, 3,7 Md$ en tenant compte de l'émission de 2,0 Md$ d'actions du 16 octobre.
Côté technologie et défense, IonQ indique être la seule entreprise à ions piégés en phase C du programme d'évaluation de la DARPA (valeur potentielle jusqu'à 300 M$), et annonce qu'un Superion 256 sera le premier ordinateur quantique sur site du centre de recherche quantique de NVIDIA. Via SkyWater, IonQ fabrique aussi des plateformes supraconductrices pour des clients comme Qolab et D-Wave : son activité ne se réduit plus aux ions piégés.
Pourquoi c'est un signal fort : l'un des acteurs les plus visibles du secteur change de nature, de constructeur d'ordinateurs quantiques à groupe industriel et fonderie. Cela rejoint notre note « La valorisation ne dit pas tout » : une croissance forte et un résultat net positif peuvent coexister avec une marge brute en baisse et une perte d'exploitation en hausse.